Le taux moyen d’un crédit immobilier a grimpé de 1,06 % à plus de 4 % en moins de deux ans, avant de redescendre partiellement. De quoi donner le tournis à n’importe quel emprunteur. Comprendre l’évolution des taux immobilier n’est pas qu’un exercice de curiosité : c’est un argument de poids pour savoir quand signer, attendre, ou renégocier.
Un bon point de départ reste la courbe des taux immobilier publiée chaque mois par les courtiers et les banques. Elle permet de visualiser en un coup d’œil la tendance de fond, au-delà du bruit médiatique. On vous explique comment la lire sans y laisser des plumes, et comment anticiper une hausse ou une baisse.
Pourquoi les taux de crédit immobilier bougent-ils autant ?
Les banques fixent leurs taux en fonction du coût auquel elles se refinancent elles-mêmes, notamment sur le marché obligataire. Quand le taux de l’OAT 10 ans (l’obligation assimilable du Trésor français) grimpe, les taux immobiliers suivent avec un léger décalage.
La Banque centrale européenne joue aussi un rôle majeur dans ce mouvement. Ses décisions sur les taux directeurs influencent directement le coût auquel les banques se procurent des liquidités. Résultat : chaque annonce de la BCE fait trembler le marché du crédit immobilier.
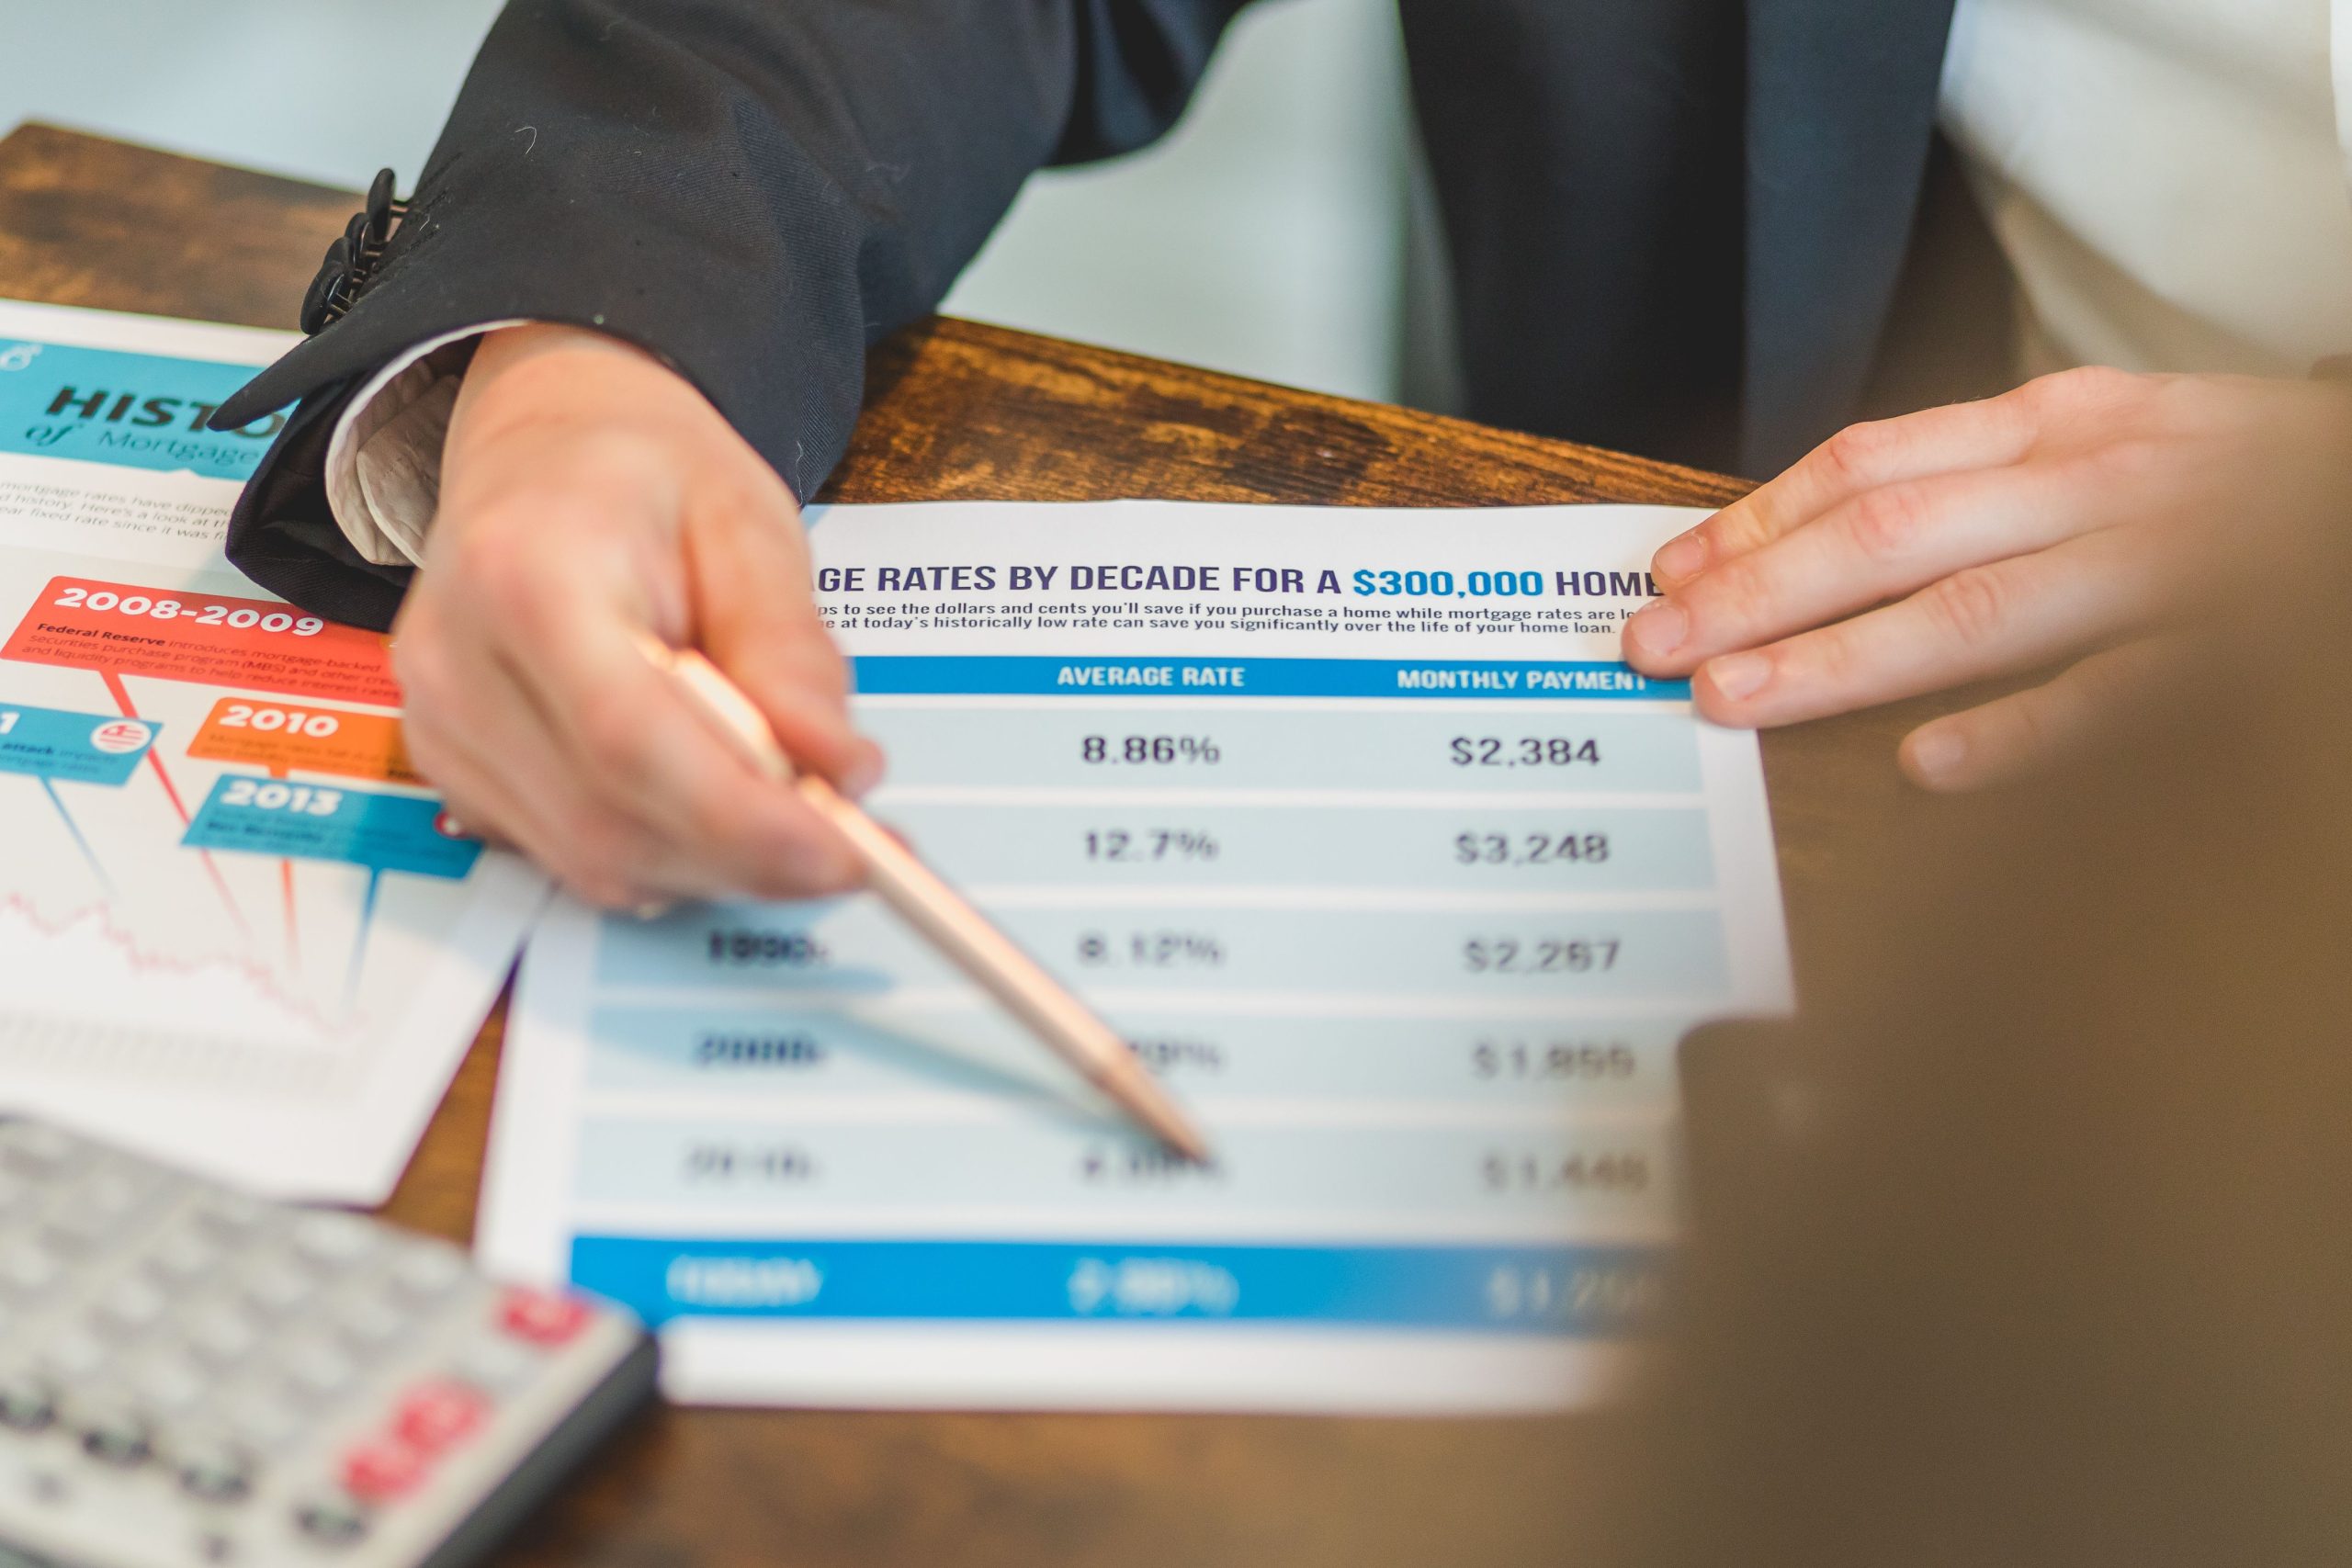
Le taux d’intérêt moyen des crédits immobiliers est passé de 1,06 % à 4,24 % en 23 mois, entre mars 2022 et février 2024, avant d’entamer une décrue progressive.
L’inflation, le déclencheur principal
C’est la flambée de l’inflation qui a provoqué cette remontée brutale. Pour la freiner, la BCE a relevé ses taux directeurs à plusieurs reprises. Les banques ont répercuté ce coût sur les emprunteurs, d’où la hausse d’emprunt observée sur les dossiers de prêt.
Comment lire une courbe taux emprunt sur le long terme ?
Une bonne analyse taux immobilier ne se limite jamais à un instantané. Il faut regarder la tendance pret immobilier sur plusieurs mois, voire plusieurs années, pour éviter de réagir à un simple soubresaut passager.
La courbe taux immobilier 20 ans est particulièrement utile pour les acquéreurs qui visent une résidence principale. Sur cette durée, le taux reste souvent légèrement supérieur à celui d’un prêt sur 15 ans, en raison du risque porté plus longtemps par la banque.
| Durée du prêt | Logique de taux | Profil concerné |
|---|---|---|
| 15 ans | Taux généralement plus bas, mensualités plus élevées | Capacité de remboursement forte |
| 20 ans | Compromis entre taux et mensualité | Primo-accédants, familles |
| 25 ans | Taux plus élevé, coût total du crédit plus lourd | Budget serré, forte tension prix/revenus |
Taux d’intérêt immobilier : quelle évolution anticiper ?
Après la remontée spectaculaire liée à l’inflation, le marché a connu une stabilisation, puis une légère détente. L’évolution taux d’intérêt dépend désormais surtout du calendrier de la BCE et du niveau des crédits bancaires accordés en Europe.
Un taux va baisser prochainement ? Regardez les anticipations des marchés sur l’OAT 10 ans, elles précèdent toujours le mouvement des banques. Un taux va remonter ? Surveillez les discours de la BCE sur l’inflation, c’est souvent le premier signal.
Les signaux à surveiller pour anticiper
Plusieurs indicateurs permettent de lire les intentions du marché avant même qu’elles ne se traduisent en chiffres concrets sur les barèmes bancaires.
- Le taux de l’OAT 10 ans, référence directe pour les banques françaises
- Les décisions de taux directeurs de la BCE, annoncées à dates fixes
- Le taux d’usure publié trimestriellement, qui plafonne le TAEG maximum
- La production de crédit immobilier communiquée par la Banque de France
Pour suivre ces mouvements au jour le jour, plusieurs outils en ligne publient des baromètres actualisés. C’est notamment le cas de Pretto, qui propose un suivi régulier pour suivre l’évolution des taux immobiliers par durée et par profil d’emprunteur.
Pourquoi l’évolution taux bancaire varie-t-elle selon les profils d’emprunteurs ?
La courbe nationale ne raconte qu’une partie de l’histoire. Deux emprunteurs au même moment peuvent décrocher des taux très différents selon leur dossier.
Un apport conséquent, des revenus stables et un faible taux d’endettement font partie intégrante de la négociation. Les banques ajustent leur offre selon le risque perçu, pas seulement selon la courbe générale. Il y a fort à parier qu’un dossier solide obtienne 0,2 à 0,3 point de moins qu’un profil plus fragile, même au même instant.
C’est pour ça qu’une idée reçue mérite d’être démontée : non, attendre que « les taux baissent » n’est pas toujours la meilleure stratégie. Un dossier bien préparé aujourd’hui peut faire mieux que la moyenne nationale de demain. Si vous détenez déjà un bien locatif en parallèle, pensez aussi à vérifier comment réduire les prélèvements sociaux sur les revenus fonciers, un levier souvent négligé dans le calcul global de rentabilité.
Comment utiliser un graphique taux immobilier pour décider du bon moment ?
Un graphique taux immobilier bien construit affiche plusieurs durées en parallèle, sur une période d’au moins deux ou trois ans. C’est ce qui permet de repérer une vraie inflexion plutôt qu’un simple bruit statistique d’un mois à l’autre.
Trois réflexes simples pour reprendre les bases et lire ces données sans se tromper.
- Comparez toujours la même durée de prêt sur plusieurs mois consécutifs
- Vérifiez si le mouvement touche aussi vos concurrents directs (autres banques, courtiers)
- Croisez la courbe des taux avec le taux d’usure du trimestre en cours
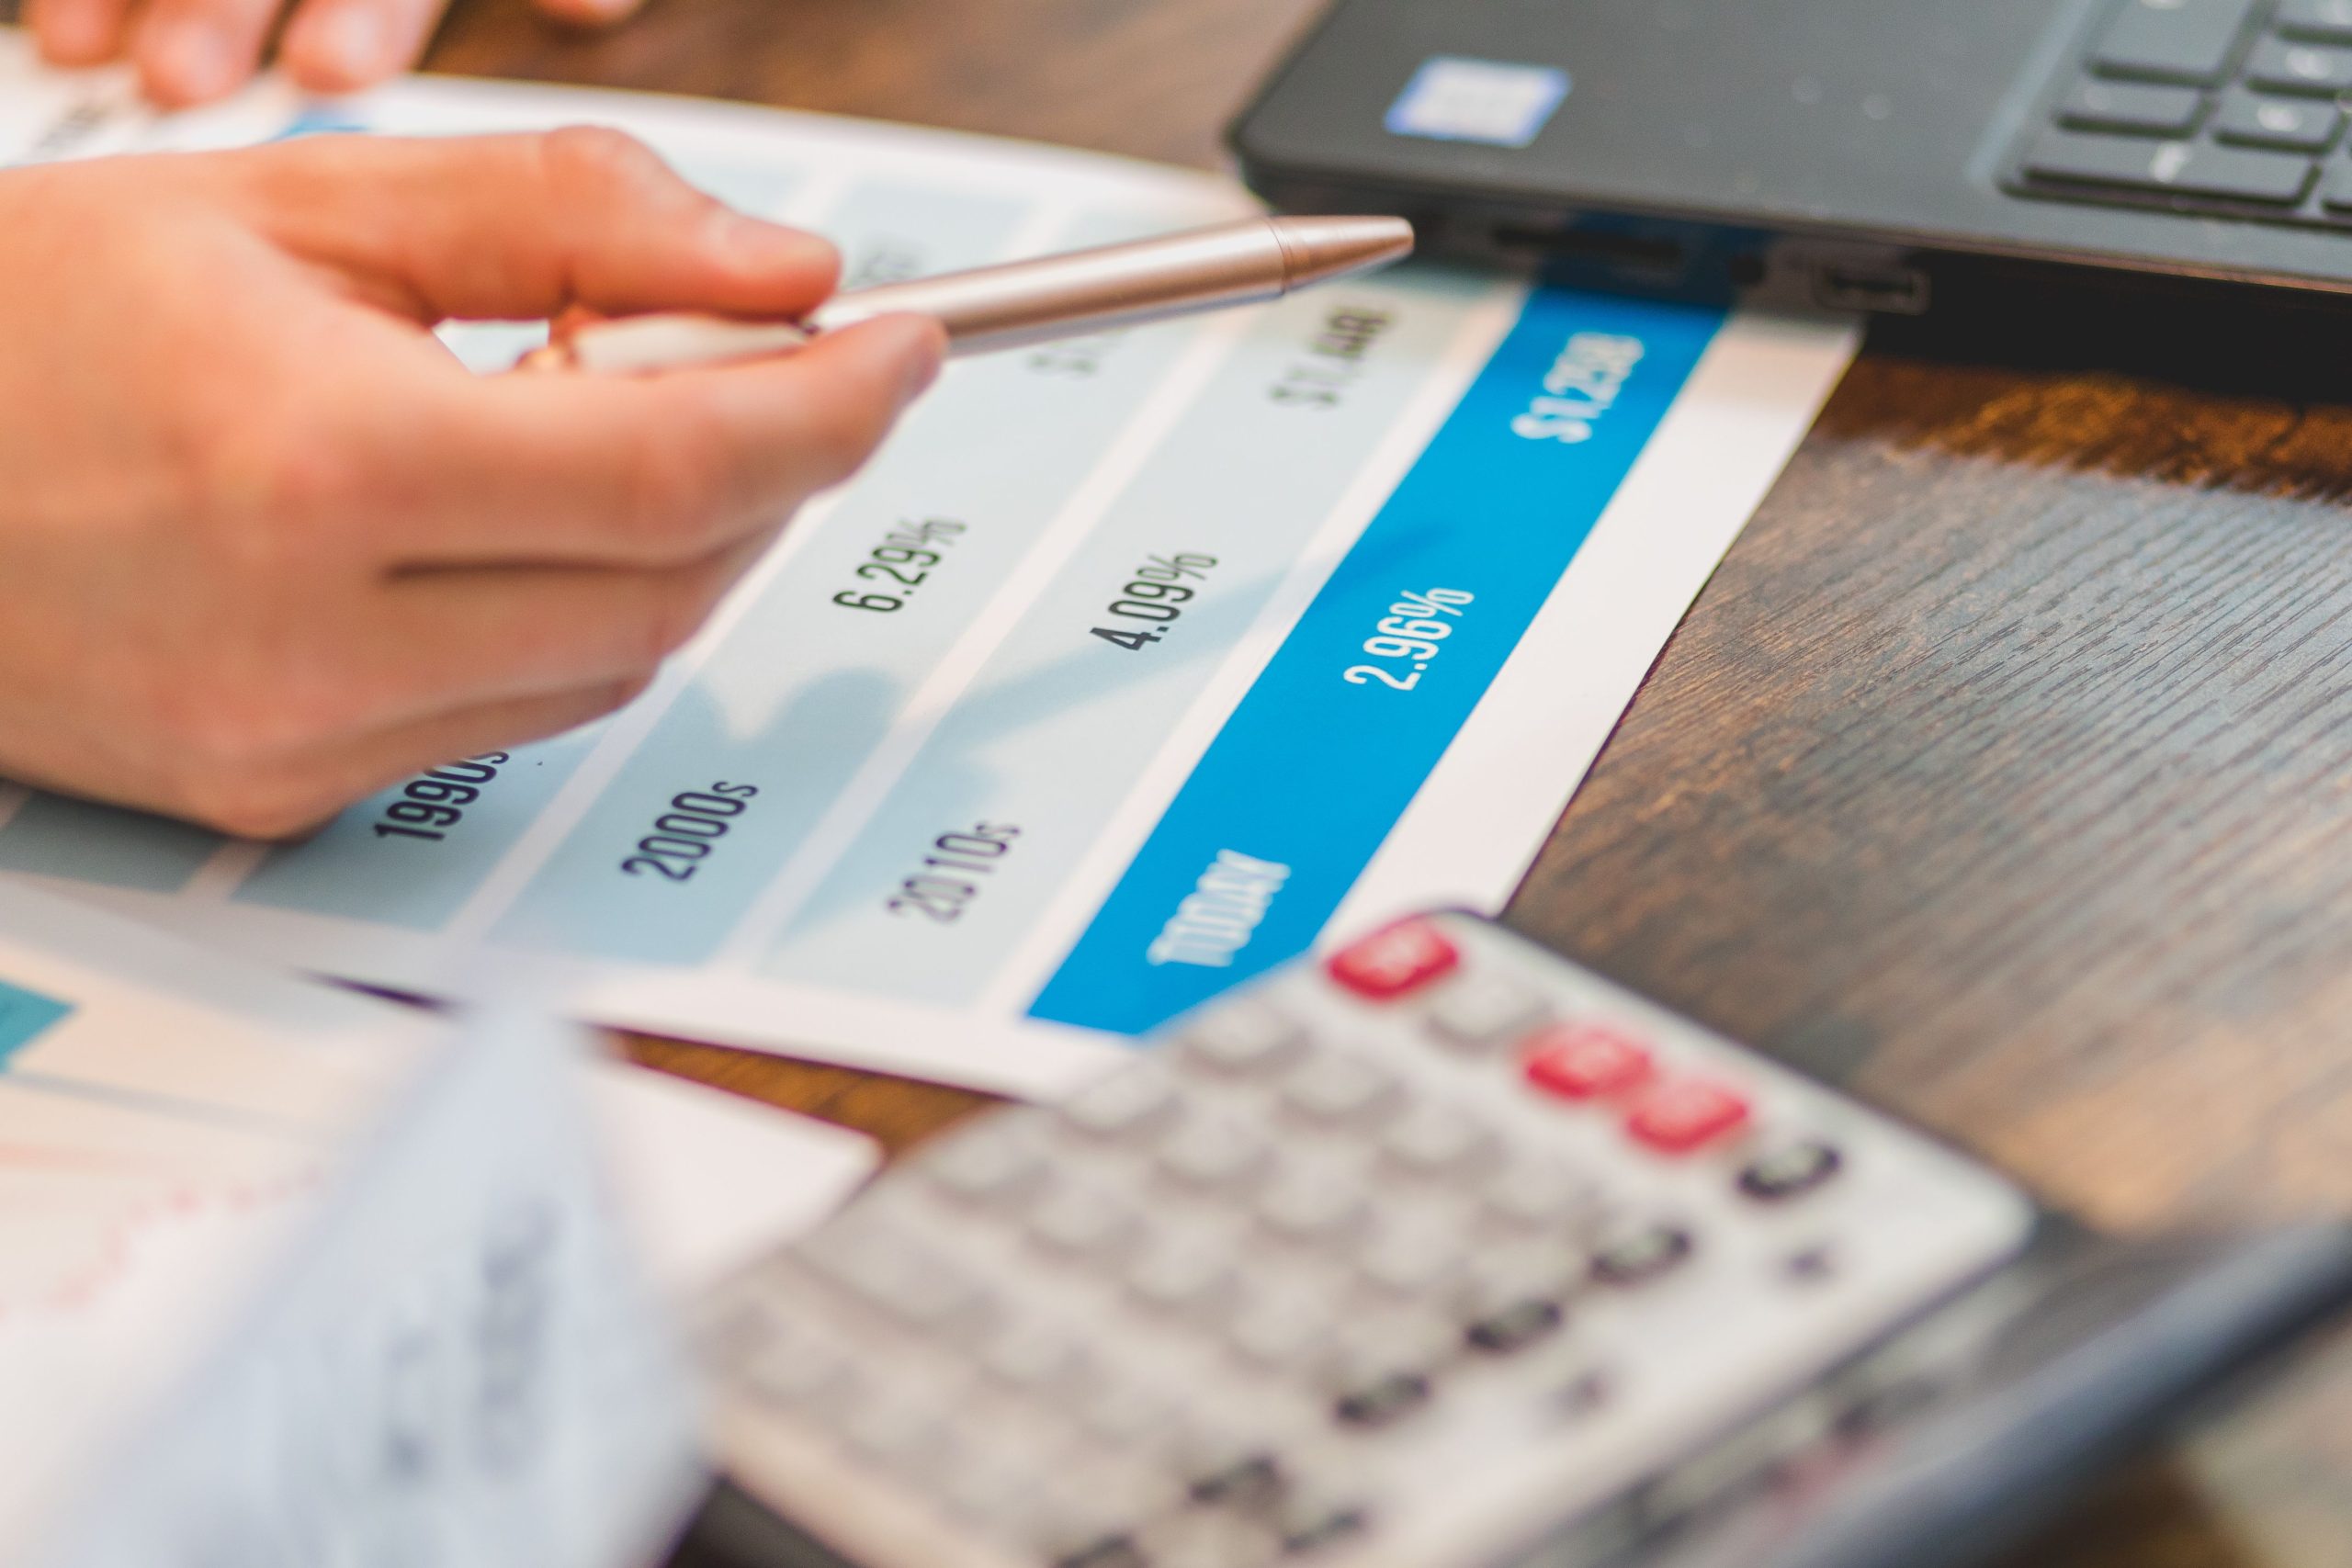
Le taux d’usure, fixé chaque trimestre, intègre le taux nominal, l’assurance emprunteur et les frais annexes. Un taux proposé qui s’en approche trop près bloque souvent le dossier.
Simuler votre projet avant de foncer tête baissée reste accessible à tous, grâce aux nombreux simulateurs en ligne. Comparez plusieurs scénarios de durée, d’apport et de taux pour voir ce qui change réellement sur votre mensualité.
💡 Un écart de 0,3 point sur un prêt de 200 000 € sur 20 ans peut représenter plusieurs milliers d’euros sur la durée totale du crédit.
Evolution des taux d’intérêt prêt immobilier : quelles leçons en tirer ?
Au même titre que l’inflation ou l’emploi, le marché du crédit reste cyclique. Les phases de hausse brutale sont rarement suivies d’une baisse aussi rapide : la décrue se fait par paliers, sur plusieurs trimestres.
Pour vous permettre d’anticiper sereinement votre projet, gardez un œil régulier sur la courbe nationale, affinez-la avec votre profil personnel, et ne négligez jamais le taux d’usure qui peut tout faire basculer. Suivre dans la durée l’évolution taux immobilier reste le meilleur réflexe avant de signer une offre de prêt. Comparez, simulez, et lancez-vous au bon moment !
Un chiffre ou une règle vous semble inexact ? Signalez-le via la page contact : l'article est vérifié, puis corrigé.


