Ce que vous devez savoir sur le rejet de chèque
- La loi Murcef impose un délai minimum de 5 jours avant tout rejet définitif d’un chèque
- Vous disposez de 30 jours après le rejet pour régulariser votre compte
- Sans régularisation, l’interdiction bancaire chèque peut durer jusqu’à 5 ans via le fichier FCC de la Banque de France
- Les frais liés à un chèque impayé sont plafonnés à 30 ou 50 euros selon le montant
- Un chèque rejeté peut être représenté deux fois avant d’envisager une procédure de recouvrement
Vous avez déposé un chèque il y a une semaine et il n’apparaît toujours pas sur votre compte ? Pas de panique, mais il y a fort à parier que quelque chose bloque quelque part. Un rejet de chèque combien de temps ça prend à se régler dépend surtout de la réactivité de votre banque et de la vôtre. Comptez généralement entre 5 et 60 jours selon le motif du rejet et le montant en jeu.
La banque a l’obligation légale de vous prévenir avant de refuser le chèque. C’est la loi Murcef qui encadre ce délai de prévenance, et c’est justement ce point qui échappe à beaucoup de monde. On vous explique tout, sans jargon inutile.
Selon les données publiées par la Banque de France, plusieurs millions de chèques sont rejetés chaque année pour défaut de provision. Un chiffre qui donne le vertige, mais qui rappelle surtout que ce n’est pas un cas isolé. 📊
Comment se passe un rejet de chèque et pourquoi le délai Murcef change tout ?
Concrètement, votre banque ne peut pas rejeter un chèque du jour au lendemain sans vous prévenir. C’est le fameux courrier Murcef qui entre en jeu : un avertissement envoyé avant le rejet définitif. Ce courrier vous laisse une chance de renflouer votre compte.
Le fameux loi murcef 5 jours désigne ce délai minimum accordé avant que la banque ne rejette officiellement le chèque pour défaut de provision. Passé ce délai, si votre compte n’a toujours pas la somme nécessaire, le chèque est rejeté et une attestation de rejet vous est envoyée. Certains établissements, comme la Société Générale, appliquent ce mécanisme sous l’appellation interne « chèque murcef jour 1 société générale« , où le jour 1 correspond à la date d’envoi du courrier d’alerte.
Le cas concret du chèque murcef jour 1
Le jour 1, c’est le point de départ du compteur. À partir de cette date, vous avez le délai légal pour approvisionner votre compte. Ratez cette fenêtre, et c’est l’engrenage classique : rejet, frais, puis potentiellement interdiction bancaire.
- Jour 1 : la banque vous envoie le courrier d’alerte (avis de non-paiement imminent)
- Jours 2 à 5 : délai pour approvisionner votre compte et éviter le rejet
- Après le délai : rejet effectif du chèque si la provision manque toujours
Quel délai pour régulariser un chèque sans provision ?
Une fois le rejet effectif, tout n’est pas perdu, loin de là. Vous disposez d’un délai de 30 jours pour régulariser la situation en approvisionnant votre compte et en réglant les frais bancaires liés à l’incident. Passé ces 30 jours, la sanction s’alourdit sérieusement.
Si vous ne réglez toujours rien après ces 30 jours, votre banque transmet votre dossier à la Banque de France, qui vous inscrit au fichier central des chèques (FCC). Résultat : vous devenez interdit bancaire chèque pendant une durée pouvant aller jusqu’à 5 ans. On vous confisque vos chéquiers, et impossible d’en obtenir de nouveaux tant que la situation n’est pas régularisée.
L’interdiction bancaire ne concerne que l’émission de chèques. Vous gardez le droit d’utiliser votre carte bancaire et de faire des virements. Une nuance que peu de gens connaissent, et qui évite bien des angoisses inutiles !
Ce mécanisme de défaut de provision sur votre compte n’est jamais anodin pour votre dossier bancaire. Une fois régularisé, votre banque doit en informer la Banque de France sous 2 jours ouvrés pour lever l’interdiction. Gardez précieusement la preuve de régularisation, ça évite les mauvaises surprises administratives.
Comment récupérer un chèque impayé et combien de fois peut-on le représenter ?
Bonne nouvelle : un chèque rejeté une première fois n’est pas mort et enterré. Vous pouvez le représenter à l’encaissement une seconde fois, une fois que le compte de l’émetteur est de nouveau approvisionné. C’est même souvent la solution la plus simple.
Combien de fois peut-on présenter un chèque impayé, alors ? En pratique, deux présentations suffisent généralement avant de passer à une procédure plus lourde. Si la deuxième tentative échoue aussi, mieux vaut se tourner vers d’autres leviers de recouvrement plutôt que de s’acharner indéfiniment.
Le recouvrement chèque impayé compte clôturé, un cas à part
Situation fréquente et franchement pénible : le compte de l’émetteur a été clôturé entre-temps. Représenter le chèque ne sert alors à rien, évidemment. Il vous faut passer par une procédure de recouvrement judiciaire, avec l’aide d’un commissaire de justice (l’ancien huissier), qui peut délivrer un certificat de non-paiement valant titre exécutoire.
Cette procédure vous permet de saisir directement les biens du débiteur sans passer par un tribunal au préalable, ce qui accélère nettement les choses. Coûteuse, certes, mais souvent plus efficace qu’un simple courrier de relance resté sans réponse.
Mon chèque n’est toujours pas sur mon compte : que vérifier ?
| Situation | Explication probable | Que faire |
|---|---|---|
| Dépôt récent (moins de 2 jours) | Délai bancaire normal de traitement | Patientez encore un peu |
| Montant élevé | Réserve d’encaissement chèque appliquée | Contactez votre conseiller |
| Chèque bloqué par la banque | Vérification anti-fraude en cours | Demandez une confirmation écrite |
| Aucune nouvelle après 10 jours | Rejet probable pour défaut de provision | Vérifiez votre courrier et vos e-mails |
La réserve d’encaissement chèque est une pratique courante et parfaitement légale. La banque bloque temporairement les fonds, le temps de vérifier que le chèque est bien encaissable. Rien d’alarmant en soi, mais ça peut durer jusqu’à plusieurs jours selon les établissements.
Un blocage remise de chèque peut aussi survenir si le montant dépasse un certain seuil ou si votre profil de compte est jugé à risque. Franchement, ce genre de blocage sans explication claire m’agace : les banques devraient être plus transparentes sur ces délais, au lieu de laisser leurs clients dans le flou pendant des jours.
Comment savoir si un chèque a été rejeté
Le plus simple reste de consulter votre espace bancaire en ligne ou votre application mobile. Un chèque rejeté apparaît généralement avec la mention « rejeté » ou « chèque impayé » dans l’historique de vos opérations. Votre banque doit aussi vous adresser un courrier officiel, avec le motif précis du rejet.
- Consultez l’historique détaillé de votre compte, pas seulement le solde
- Vérifiez vos e-mails et courriers, la banque doit vous notifier
- Appelez votre agence si le doute persiste après 10 jours
N’oubliez pas non plus le volet financier : un chèque impayé frais s’applique systématiquement, avec un plafond légal fixé selon le montant du chèque. Ces frais viennent s’ajouter à la note, alors autant régulariser vite pour ne pas les voir s’accumuler.
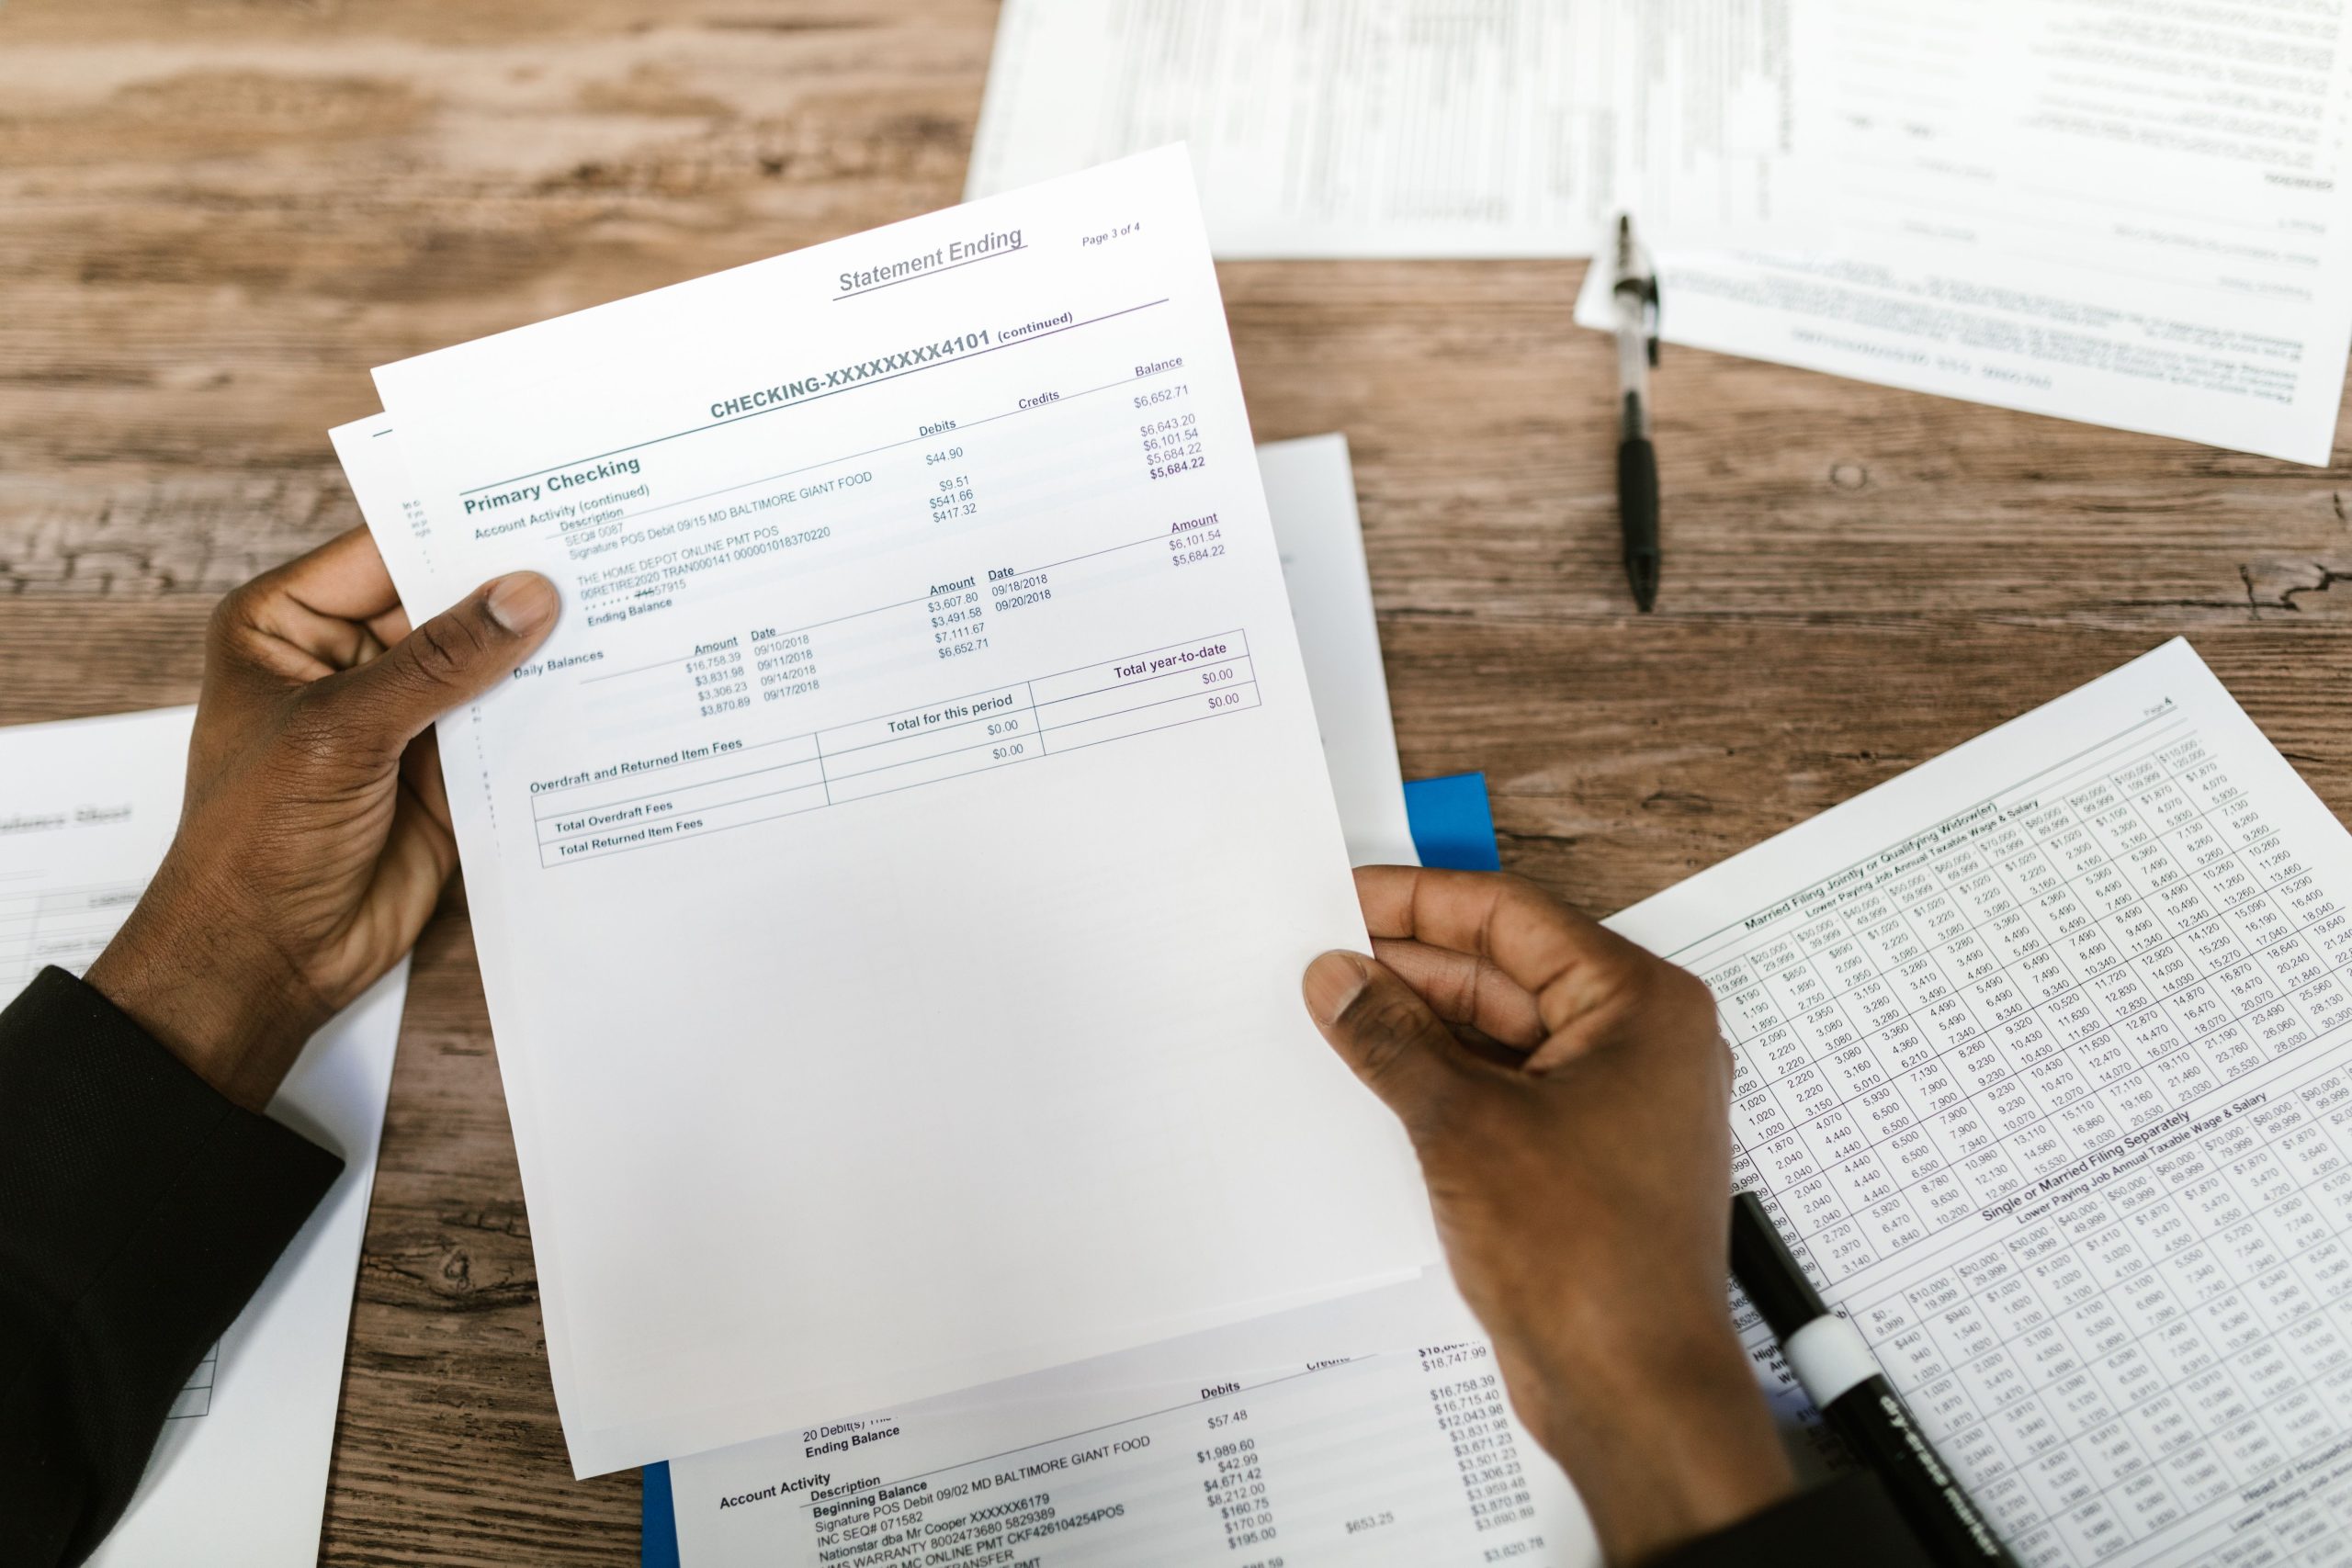
Les frais bancaires liés à un chèque rejeté sont plafonnés par la loi : 30 euros pour un chèque inférieur ou égal à 50 euros, 50 euros au-delà. Un plafond fixé pour éviter les abus, mais qui reste douloureux pour un budget serré. 💡
Face à un rejet de chèque, retenez surtout trois réflexes : surveillez le courrier Murcef dès le jour 1, régularisez votre compte avant le délai de 30 jours, et représentez le chèque une seconde fois si le compte de l’émetteur est de nouveau approvisionné. Ces gestes simples vous évitent bien des tracas et l’interdiction bancaire. Agissez vite, chaque jour compte !
Questions fréquentes
Combien de temps avez-vous pour régulariser votre compte après un rejet de chèque ?
Vous disposez de 30 jours après le rejet pour approvisionner votre compte et régler les frais bancaires. Passé ce délai, vous risquez une inscription au fichier FCC et une interdiction bancaire jusqu’à 5 ans.
Que faire si vous recevez un chèque impayé ?
Vous pouvez représenter le chèque une deuxième fois une fois que le compte de l’émetteur est de nouveau approvisionné. Si la deuxième tentative échoue, tournez-vous vers une procédure de recouvrement judiciaire.
Comment vérifier qu’un chèque a bien été rejeté par votre banque ?
Consultez votre historique bancaire en ligne ou sur l’application mobile : un chèque rejeté apparaît avec la mention « rejeté » ou « impayé ». Votre banque doit aussi vous envoyer un courrier officiel avec le motif précis.
Quelles sont les étapes d’un rejet de chèque ?
Jour 1 : courrier d’alerte Murcef envoyé. Jours 2 à 5 : délai pour approvisionner votre compte. Après : rejet effectif si la provision manque toujours. Un second courrier officiel vous notifie le rejet définitif.
Quinze ans à suivre l'économie et la vie des entreprises, en conseil puis en rédaction. Je décrypte ici le business, la finance et le droit des affaires en français clair, sans jargon ni posture.